IMAGE: AI生成ビジュアル
BUSINESS / BUSINESS
Vercel AI Gatewayの「2026年8月版Production Index」— Anthropicが支出の65.1%・トークンは30%、平均トークン単価は13.6%下落
Vercelは2026年8月11日、AI Gatewayの月次レポート「AI Gateway Production Index」8月版(2026年7月分データ)を公開した。トークン量は前月比59%増・支出は37%増で、平均トークン単価は13.6%下落。DeepSeekがトークン量でGoogleを抜きAnthropicに次ぐ2位になり、Anthropicは支出の65.1%をトークン量30%で集め、平均単価は他ラボ平均の4.4倍(6月は3.4倍)に拡大した。
Vercelは2026年8月11日、AIモデルの中継ゲートウェイ「AI Gateway」の月次レポート「AI Gateway Production Index — August 2026」を公開した。対象は2026年7月までの匿名化されたルーティングデータで、数十兆トークン規模の実運用トラフィックからAI市場の動向が見える。支出は各社の公表リスト価格で評価する方式だ。以下、数値はすべてVercel公式レポートに基づく。
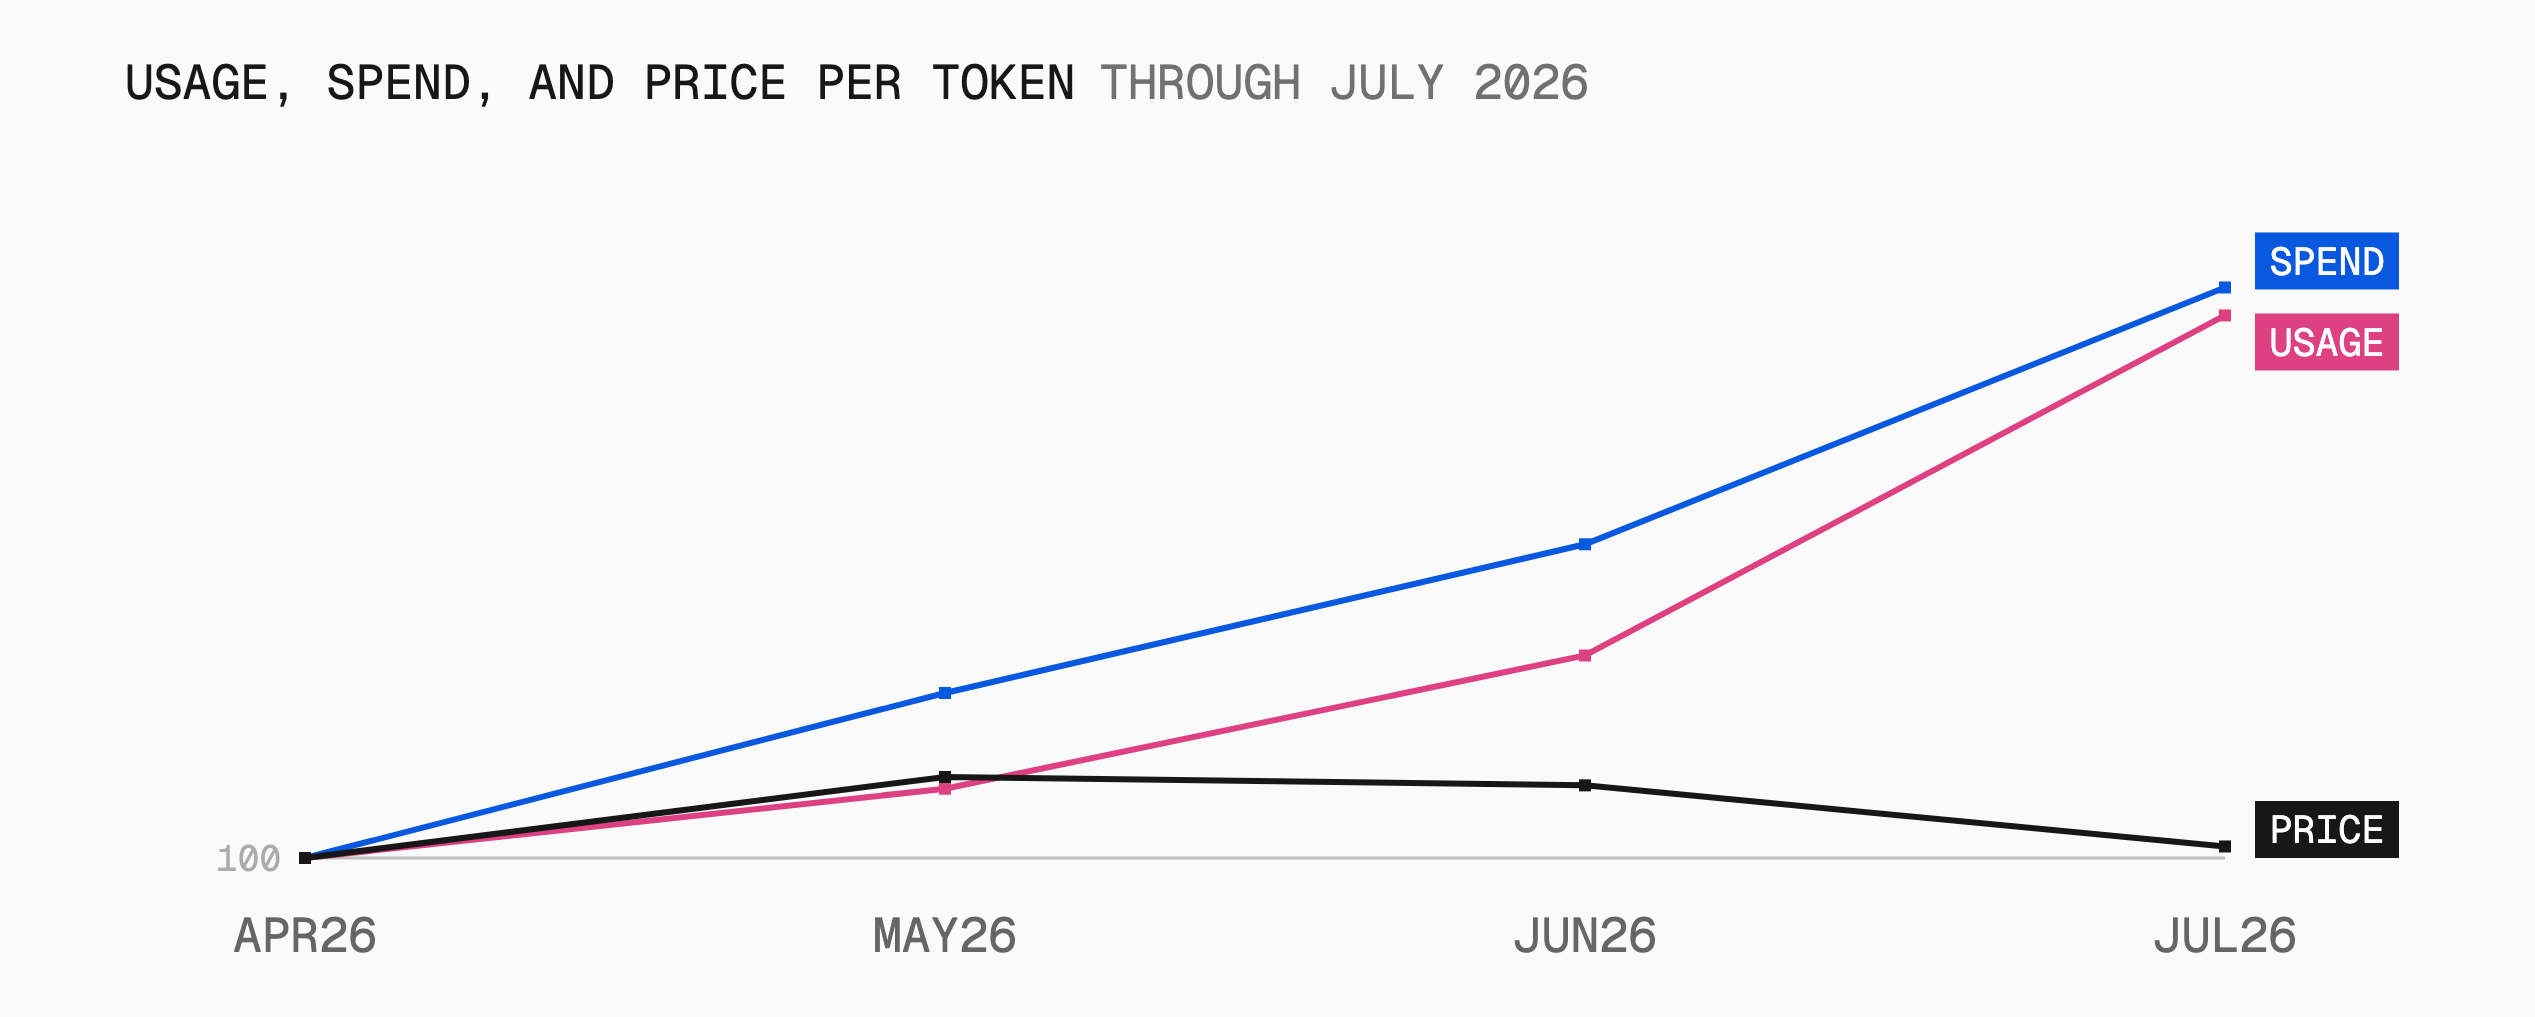
2026年8月版の要点 — トークンは+59%、支出は+37%、単価は-13.6%
7月は利用量(トークン量)が前月比59%増、支出は37%増で、平均トークン単価は13.6%下落した。5月に約20%上昇、6月に横ばいだった単価が、企業が安価なモデルへワークロードを移したことで二桁の下落に転じた。
- 7月に処理されたトークンの81%が、6カ月前にはゲートウェイに存在しなかったモデルによるもの
- ゲートウェイ全体の支出は5月から74%増、トークン量は2倍に拡大
- OpenAIの平均トークン単価は6月比58%まで低下。7月に増えたボリュームの85%が最安モデル「GPT-5-Nano」向けだった
- 大規模チーム(月間1,000万トークン超)のうち4分の3がモデル構成の1割以上を変更し、4分の1はコストを3割以上削減した
- 画像生成ではGoogleのNano Bananaが45%でGPT Image(42%)を抜き、動画はByteDanceのSeedanceが本数・金額とも首位(中国ラボが動画支出の約7割を獲得)
画像出典: Vercel AI Gateway Production Index — August 2026(Vercel公式ブログ)
Anthropicは支出65.1%・トークン30% — プレミアム価格がさらに拡大
Anthropicは測定開始以来すべての月でゲートウェイ支出の60%超を維持しており、7月は支出の65.1%をトークン量30%で獲得した。平均トークン単価は他ラボ平均の4.4倍(6月は3.4倍)までプレミアムが広がった。
- 7月1日の復帰後、**Claude Fable 5はゲートウェイ支出の13.2%**まで急成長し、Opus 4.8に次ぐ2位に。7月にFable 5を利用したチームの10チーム中9チームは新規ユーザーだった
- コーディングエージェント(トークン量最大のワークロード)ではAnthropicが支出の8割超を占め、DeepSeekが同領域のトークン量の約3分の1を処理
- バックオフィスエージェントはトークンあたりで最も高額なワークロードで、支出シェアはボリュームシェアの約2.5倍
- 最上位4ラボ(フロンティア)の支出シェアは89%まで低下。7カ月間93%を下回らなかった数値が初めて割れた
Vercelは、Anthropicには市場最安層のモデルがなく最安のHaiku 4.5でもゲートウェイ平均単価の3分の2超、と指摘。OpenAIやGoogleなら安価なモデルへの切り替えでコストを落とせるが、「Anthropicからのコスト削減はAnthropicを離れることを意味する」ものの、7月も全支出の過半を集めたと分析している。
DeepSeekがトークン量で2位へ、オープンウェイトの支出シェアが倍増
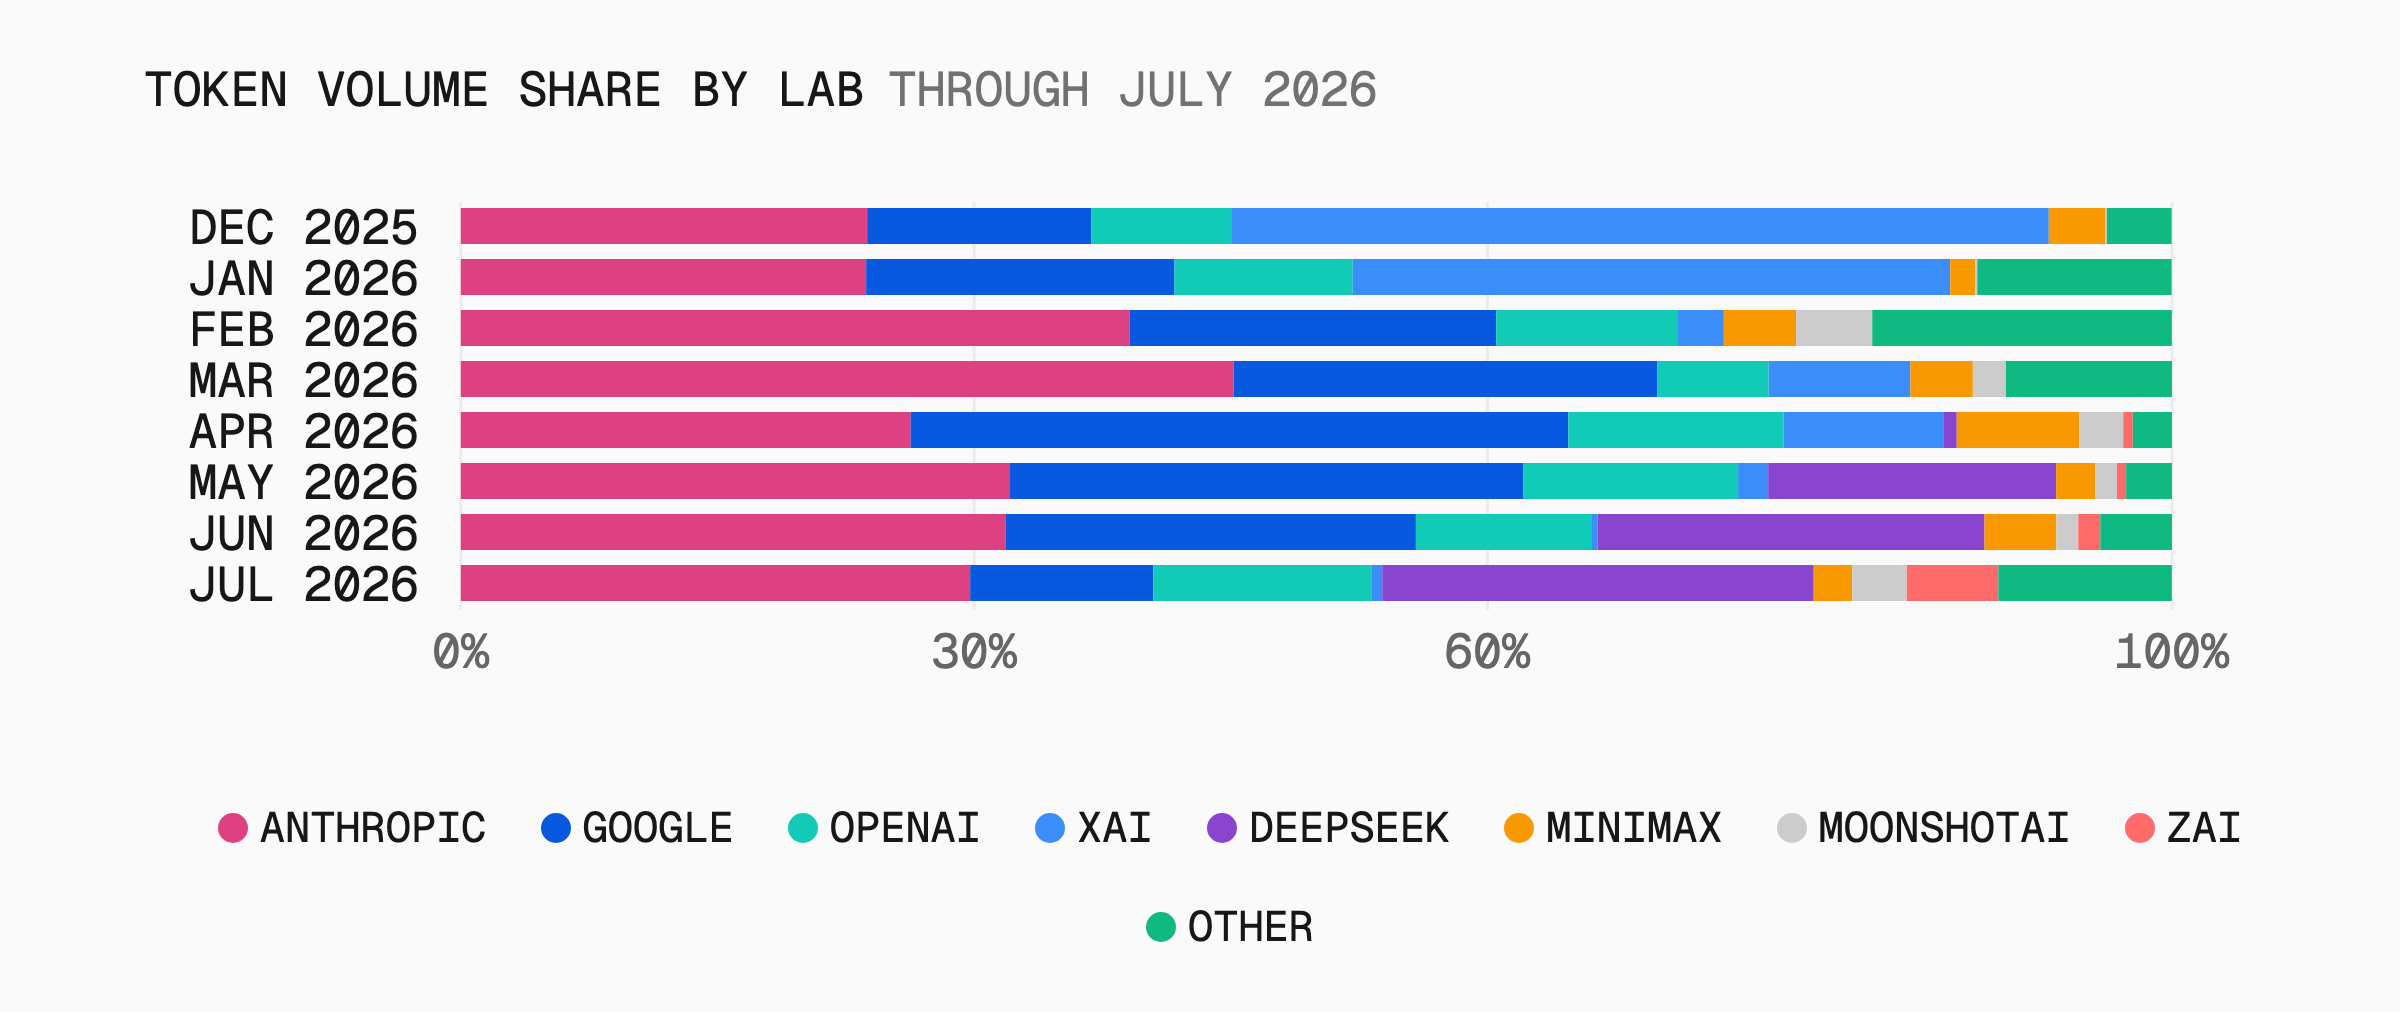
DeepSeekは7月にトークン量でGoogleを抜き、Anthropicに次ぐ2位となった。4月はゲートウェイのトークン量の1%未満だったが、7月は約25%で、Google(約11%)の2倍超。最も安価な「DeepSeek V4 Flash」は単体で全トークンの約5分の1を処理し、全モデル中最多だった。
画像出典: Vercel AI Gateway Production Index — August 2026(Vercel公式ブログ)
- オープンウェイトのトークン量シェアは4月の11%→6月29%→7月36%と拡大し、支出シェアは1ドルあたり4セント未満から9セント近くへ倍増(初の桁上り)
- オープンウェイトの支出シェア(ゲートウェイ全体の8.6%)の成長の9割超をMoonshot(Kimi K3)とZ.ai(GLM 5.2)が占めた。Kimi K3は7月16日リリースで、前世代K2.5の約12倍のトークン/リクエストで推移
- 「オープンウェイトはボリュームを取ってきたが収益は取れていなかった」構図が変わり、両モデルはDeepSeekのトークンあたり単価の11倍超の水準で支出を獲得
- Googleのトークン量シェアは6月24.0%→7月10.7%に低下。個人アシスタント領域のシェアが半減し、その大部分がDeepSeekに移った
読み方と測定上の注意
このレポートは実運用トラフィックの観測データとして貴重だが、解釈には注意がいる。
- 支出は各社の公表リスト価格で評価しており、実請求額(割引・交渉価格・プロモーション)とは異なる。実収益を直接示すものではない
- AI GatewayはVercelの利用者基盤に依存するため、特定セグメントへの偏りはありうる。Vercel自身も「測定対象は匿名化された集計ルーティングデータ」と明記している
- とはいえ「企業は高品質が必要なワークロードにAnthropicを選び続け、安価なワークロードはオープンウェイトへ」という二極化が、実データとして継続して観測されている点は示唆的だ
出典